Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Vergi ödəyicisi hansı maliyyə məlumatlarını vergi orqanına təqdim etməlidir?

  • Əsas səhifə
  • Təlimlər
  • 0 Komment
  • 12 İyul 2023

Vergi ödəyicisi hansı maliyyə məlumatlarını vergi orqanına təqdim etməlidir?

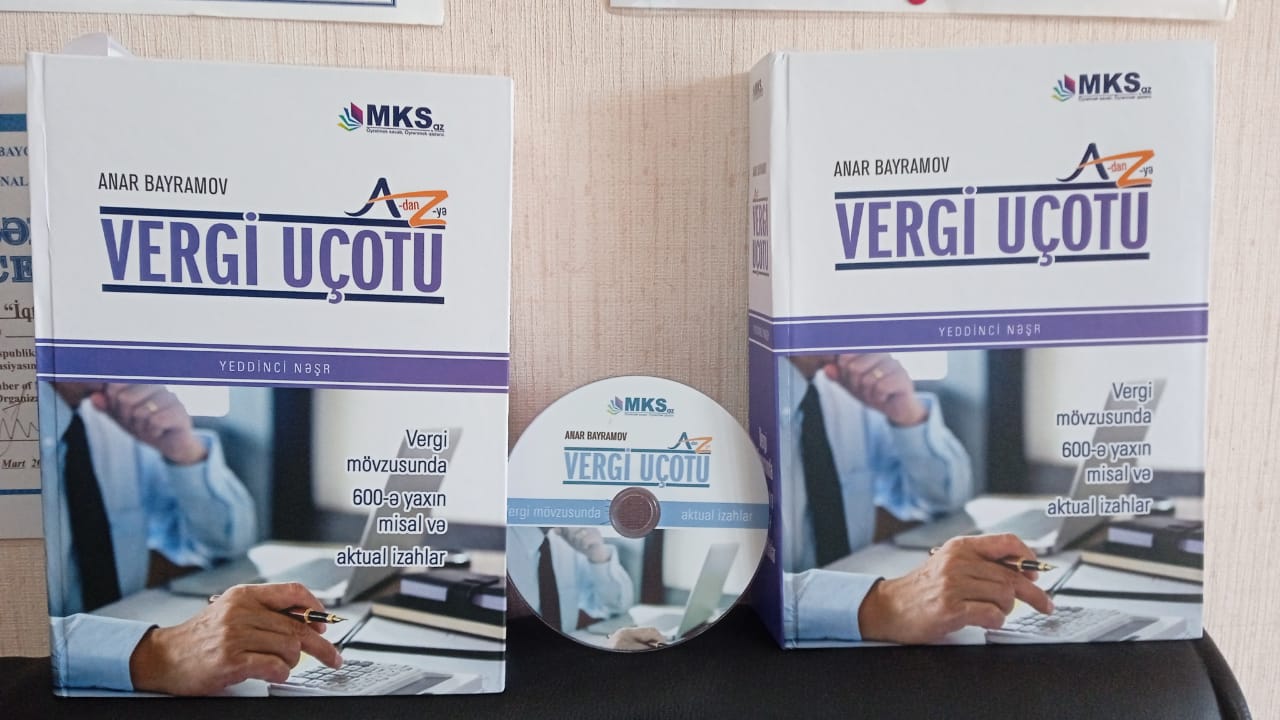
Satışı yalnız kitabxanalarda həyata keçirilən "Vergi uçotu: A-dan Z-yə" (VII nəşr) kitabından seçmə

Vergi Məcəlləsinin 16.1.6-ci maddəsinə əsasən,  bu Məcəllə ilə müəyyən edilmiş hallarda və qaydada vergi orqanlarına və onların vəzifəli şəxslərinə zəruri olan kağız və elektron daşıyıcılarda olan məlumatları və sənədləri (orta və iri sahibkarlıq subyektləri eləcə də maliyyə hesabatlarını), habelə mühasibat uçotu elektron formatda aparıldığı halda, özünün, filiallarının və digər struktur bölmələrinin elektron daşıyıcılarında olan məlumatlara və uçot bazalarına birbaşa və ya məsafədən çıxış imkanı yaratmaqla, həmin məlumatları vergi orqanının tələbi ilə təqdim etmək vergi ödəyicisinin vəzifəsidir. 
Maddədə diqqət yetiriləsi 3 məqam var. Birinci məqam ondan ibarətdir ki, maddənin öncəki redaksiyasında yalnız kağız daşıyıcılarda olan məlumatlar qeyd edilirdisə, hazırkı variantda konkret olaraq kağız və elektron daşıyıcılarda olan məlumatların verilməsi vergi ödəyicisinin vəzifəsinə aid edilib.
İkinci məqam odur ki, vergi orqanının tələbi ilə vergi ödəyicisi maliyyə hesabatlarını təqdim etməlidir. Qeyd edək ki, maliyyə hesabatlarının təqdim olunması tələbi mikro və kiçik sahibkarlıq subyektlərinə şamil edilmir. “Mühasibat uçotu haqqında” AR Qanununun 10.1.1-ci maddəsinə əsasən, iri və orta sahibkarlıq subyektləri maliyyə hesabatlarını Kiçik və Orta Sahibkarlıq Subyektləri üçün Maliyyə Hesabatlarının Beynəlxalq Standartlarına uyğun tərtib etməlidirlər. Bu halda iri və orta sahibkarlıq subyektləri mühasibat uçotunu Kiçik və Orta Sahibkarlıq Subyektləri üçün Maliyyə Hesabatlarının Beynəlxalq Standartlarına əsasən müvafiq icra hakimiyyəti orqanının təsdiq etdiyi uçot qaydalarına uyğun aparırlar, və ya öz seçimlərindən asılı olaraq, maliyyə hesabatlarını Maliyyə Hesabatlarının Beynəlxalq Standartlarına uyğun şəkildə tərtib etmək hüququna malikdirlər. Kiçik və Orta Sahibkarlıq Subyektləri üçün Maliyyə Hesabatlarının Beynəlxalq Standartlarına əsasən  maliyyə hesabatlarının tam toplusu aşağıdakı komponentlərdən ibarətdir:
- Maliyyə vəziyyəti haqqında hesabat (1 nömrəli əlavə);
- Məcmu mənfəət və zərər haqqında hesabat (2 nömrəli əlavə);
- Kapitalda dəyişikliklər haqqında hesabat (3 nömrəli əlavə):
- Pul vəsaitlərinin hərəkəti haqqında hesabat (4 nömrəli əlavə);
- Qeydlər.
Üçüncü məqam ondan ibarətdir ki, vergi orqanının tələbi ilə vergi ödəyicisi maliyyə hesabatını təqdim etməzsə, vergi orqanı tərəfindən Vergi Məcəlləsinin 57.3-cü maddəsinə uyğun olaraq, Məcəllənin 16.1.6-cı maddəsində nəzərdə tutulan halda vergi hesabatı təqdim edilərkən vergi orqanının tələbi ilə maliyyə hesabatlarının təqdim edilməməsinə,  vergi ödəyicisinə 1000 manat məbləğində maliyyə sanksiyası tətbiq edilə bilər.
Sonda bir daha vurğulayırıq ki, orta və iri sahibkarlıq subyektləri tərəfindən maliyyə hesabatlarının təqdim edilməsi mütləq şərt deyil. Yəni, vergi ödəyicisi mənfəət (gəlir) vergisi bəyannaməsi təqdim etdikdə, onun maliyyə hesabatlarını da verməsinə ehtiyac olmayacaq. Vergi orqanı mənfəət (gəlir) vergisi bəyannaməsinin yoxlanılması üçün  maliyyə hesabatlarına ehtiyac yarandığı halda, vergi ödəyicisindən həmin hesabatları tələb etmək hüququna malikdir.

Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

Bütün kitabların satışı yalnız kitabxanalar kitabxanalar vasitəsiylə həyata keçirlə bilər
1. PMS Sertifikatı (II mərhələ) - Test və tapşırıqlar toplusu - 2023 - YENİ 

2. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023  

3. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023 

4. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

5. Əmək Qanunvericiliyi Toplusu 2023

6. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

7. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

8. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

9. Mühasibat uçotu 2022

10. ƏMAS platforması A-dan - Z-yə 2022
 

0 Komment

    Şərh yazın

    Son məqalələr

    12 Oktyabr 202623:00

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

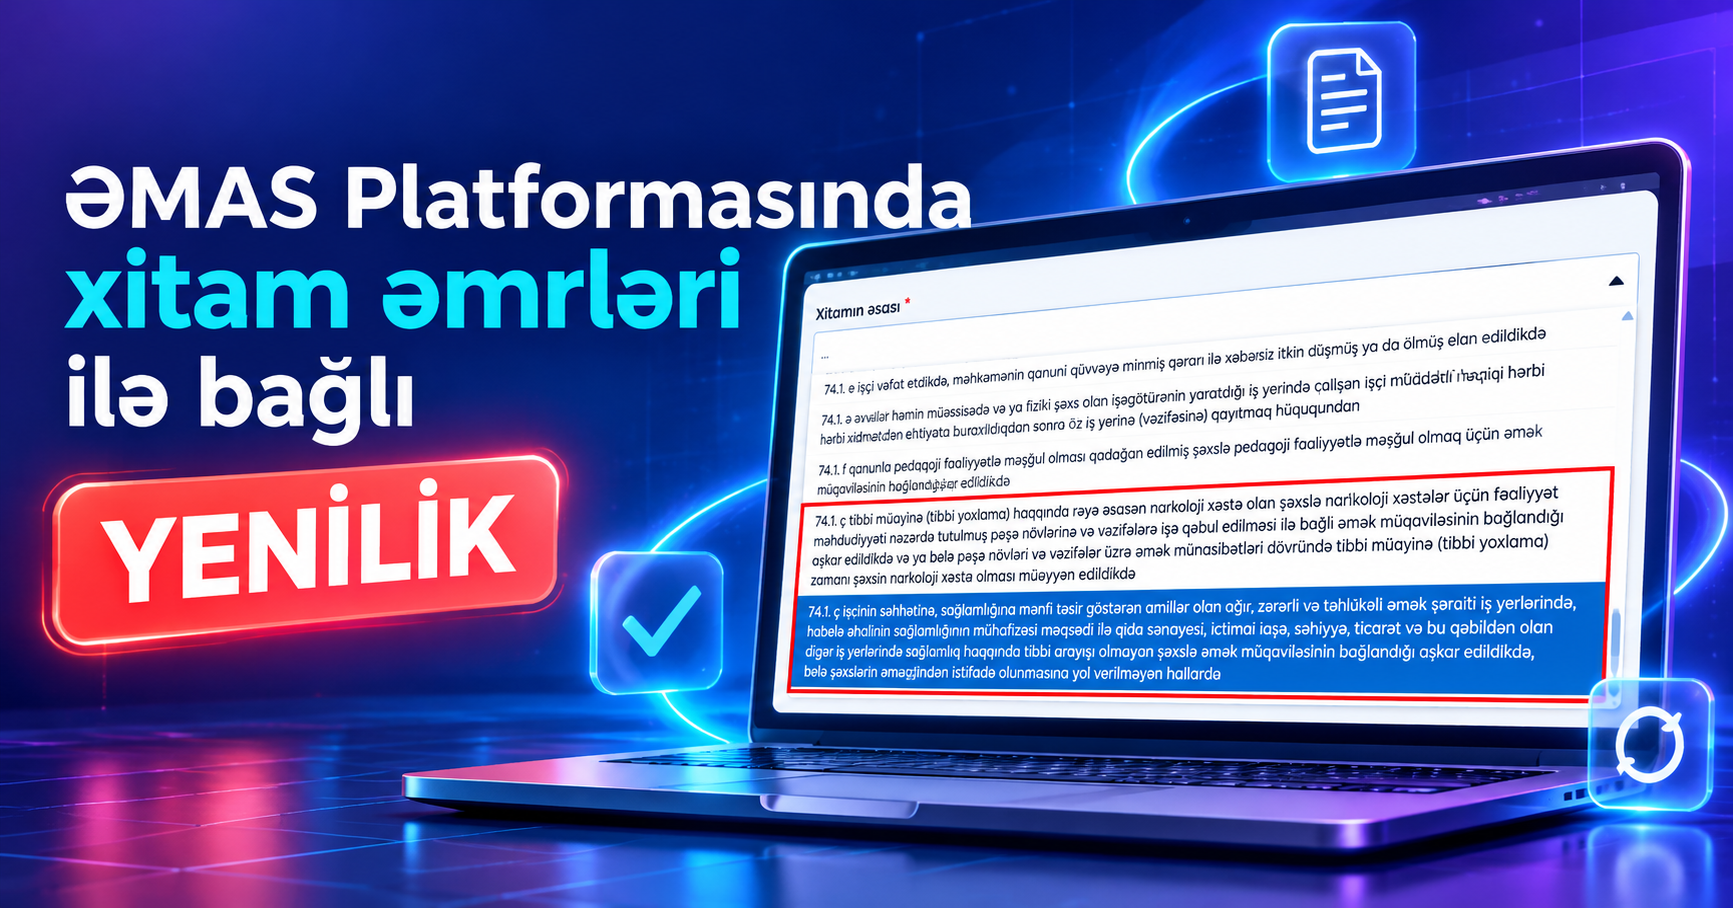
    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    02 Oktyabr 202614:08

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş

    14 Sentyabr 202617:54

    Sabahdan dövlət qurumlarında iş rejimi dəyişir - 30 faiz tələbi müəyyən edildi

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    Kitablar

    “Peşəkar Mühasib Sertifikatı. II mərhələ” kitabının 5-ci təkmilləşdirilmiş nəşri.

    • 09 Oktyabr 2026

    Məqalələr

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK.

    • 08 Oktyabr 2026

    Məqalələr

    SƏTƏM mütəxəssisi ilə bağlı işçi sayına görə hansı tələblər müəyyən edilib?.

    • 06 Oktyabr 2026

    Təlimlər

    “MKS Academy” tərəfindən 2026-cı ilin sentyabr ayında keçirilmiş təlimlərin iştirakçıları haqqında məlumat.

    • 06 Oktyabr 2026

    Məqalələr

    Əmək müqaviləsinin bağlanması zamanı işə qəbul əmri mütləq tələbdir?.

    • 06 Oktyabr 2026

    Məqalələr

    Hamiləliyə və doğuma görə müavinətin misalla izahı (YENİ QAYDA).

    • 05 Oktyabr 2026

    Sosial

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş.

    • 02 Oktyabr 2026

    Məqalələr

    İş vaxtının cəmlənmiş uçotu və növbəli iş rejimində istirahət günü üzrə əməkhaqqı necə hesablanır? (Misallarla izah).

    • 02 Oktyabr 2026

    Məqalələr

    İş ilinin ilk yarısında işçinin staja görə əlavə məzuniyyət hüququ yaranırsa, hesablama necə həyata keçirilir?.

    • 01 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur