Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Fiziki şəxslərin gəlir vergisi necə hesablanır?

  • Əsas səhifə
  • Təlimlər
  • 0 Komment
  • 03 İyul 2023

Fiziki şəxslərin gəlir vergisi necə hesablanır?

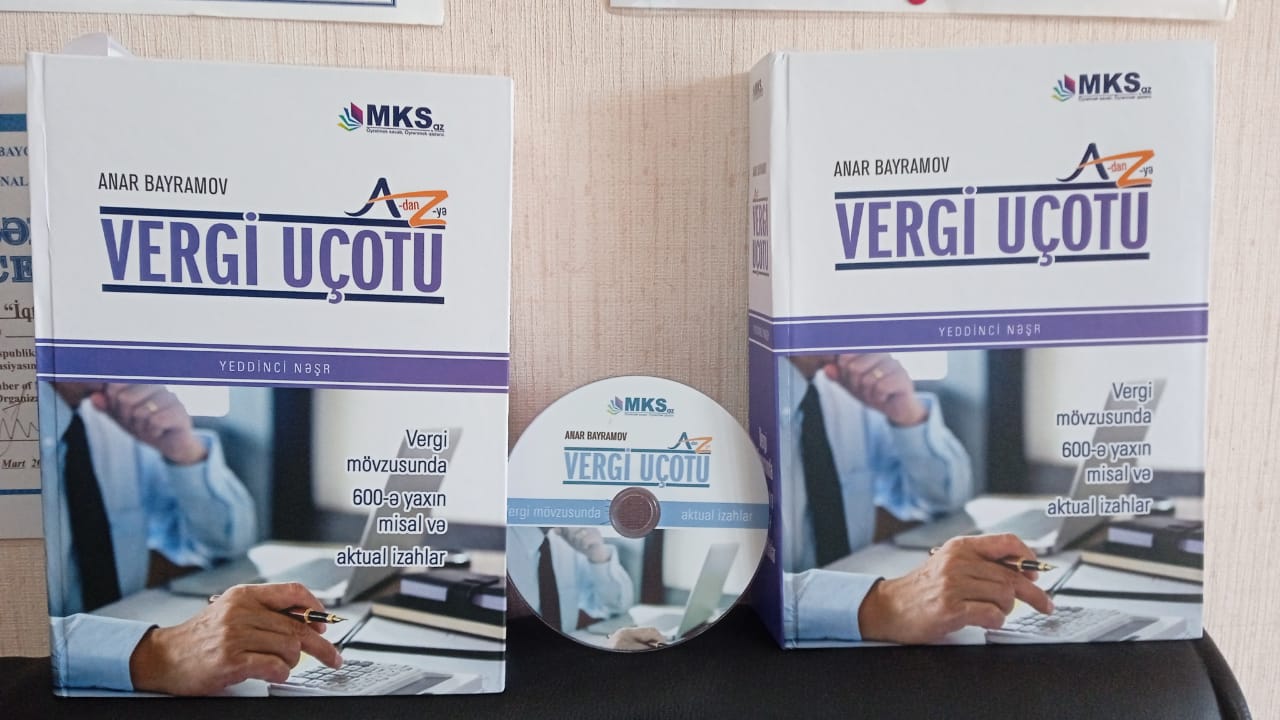
Satışı yalnız kitabxanalardan davam edən "Vergi uçotu: A-dan Z-yə" (VII nəşr) kitabından seçmə

Muzdlu fəaliyyətlə bağlı gəlir vergisinin dərəcəsi haqqında “İşçilərlə hesablaşmalar” bölməsində geniş məlumat vermişik. Sahibkarlıq fəaliyyətinə gəlincə isə, Vergi Məcəlləsinin 101.3-cü maddəsinə əsasən, hüquqi şəxs yaratmadan sahibkarlıq fəaliyyətini həyata keçirən fiziki şəxslərin vergiyə cəlb edilən gəlirlərindən 20 faiz dərəcə ilə vergi tutulur.
Misal. Fərdi sahibkarın gəliri 2 000 manat, gəlirin əldə edilməsi ilə bağlı xərci isə 800 manat olub. Bu zaman vergi ödəyicisinin 20 faiz dərəcə ilə gəlir vergisi 240 manat (2 000 (gəlirin məbləği) – 800 manat (gəlirdən çıxılmasına icazə verilən xərcin məbləği) x 20 faiz (gəlir vergisinin dərəcəsi)) təşkil edəcək. 
Əgər vergi ödəyicisi mikro sahibkarlıq subyektidirsə, gəlirlərin və xərclərin uçotunu qaydalara uyğun aparırsa, bu zaman Vergi Məcəlləsinin 102.1.30-cü maddəsinə əsasən, onun sahibkarıq fəaliyyətindən gəlirinə 75 faiz güzəşt tətbiq edilir. Misalımızda vergitutma obyekti 240 manat olduğu üçün Vergi Məcəlləsinin 102.1.30-cü maddəsinə əsasən, 180 manat (240 manat x 75 faiz) azalma tətbiq olunmalıdır. Bu zaman vergi ödəyicisinin gəlir vergisi 12 manat  ((240 manat -180 manat) x 20 faiz)) olacaq. Riyazı məntiqlə 75 faiz güzəşt o onlama gəlir ki, vergi ödəyicisi vergitutma obyekti olan gəlirindən 20 faiz yox, 5 faiz dərəcə ilə vergi hesablamalıdır.

Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

Bütün kitabların satışı yalnız kitabxanalar kitabxanalar vasitəsiylə həyata keçirlə bilər
1. PMS Sertifikatı (II mərhələ) - Test və tapşırıqlar toplusu - 2023 - YENİ 

2. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023  

3. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023 

4. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

5. Əmək Qanunvericiliyi Toplusu 2023

6. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

7. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

8. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

9. Mühasibat uçotu 2022

10. ƏMAS platforması A-dan - Z-yə 2022
0 Komment

    Şərh yazın

    Son məqalələr

    12 Oktyabr 202623:00

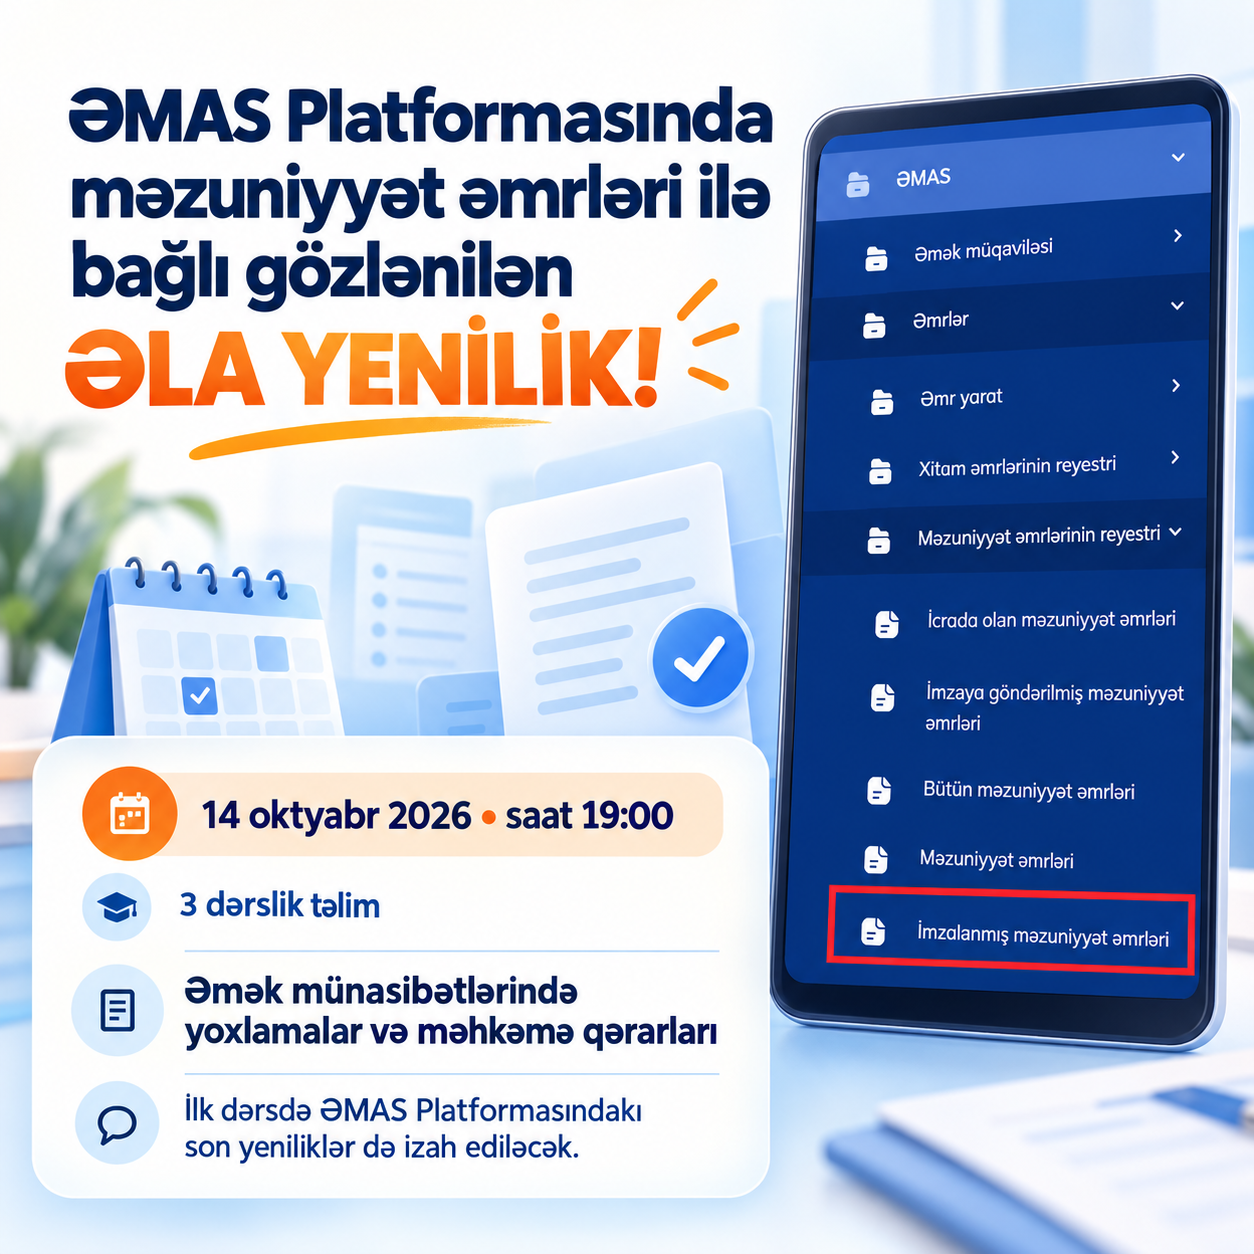
    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

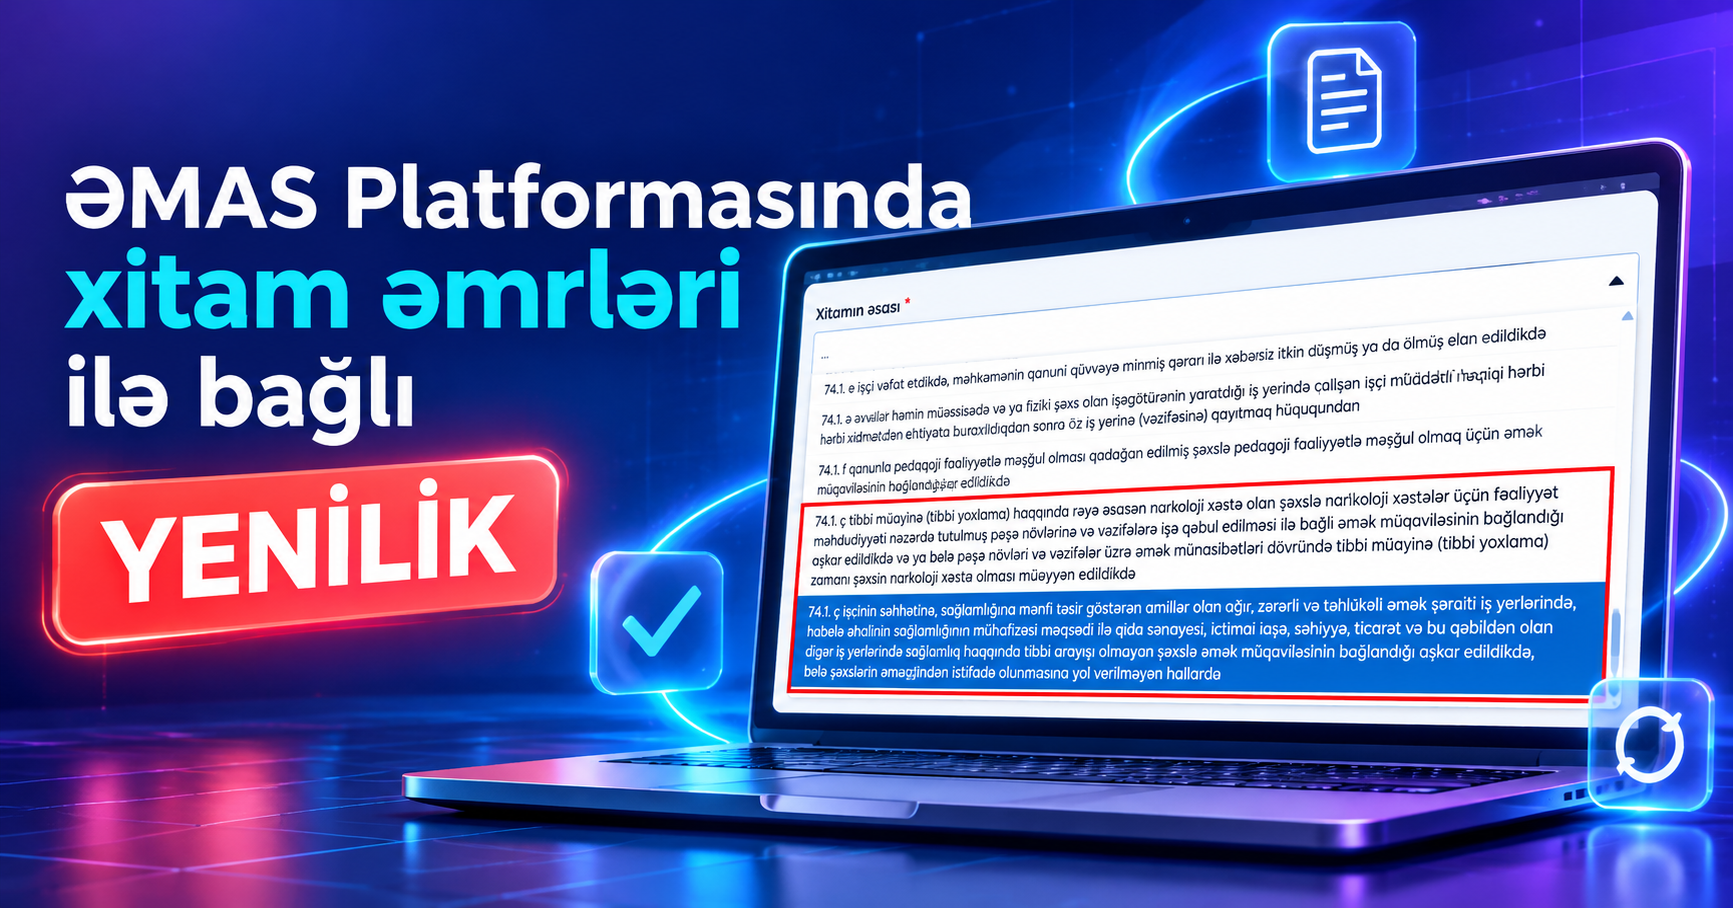
    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    02 Oktyabr 202614:08

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş

    14 Sentyabr 202617:54

    Sabahdan dövlət qurumlarında iş rejimi dəyişir - 30 faiz tələbi müəyyən edildi

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    Kitablar

    “Peşəkar Mühasib Sertifikatı. II mərhələ” kitabının 5-ci təkmilləşdirilmiş nəşri.

    • 09 Oktyabr 2026

    Məqalələr

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK.

    • 08 Oktyabr 2026

    Məqalələr

    SƏTƏM mütəxəssisi ilə bağlı işçi sayına görə hansı tələblər müəyyən edilib?.

    • 06 Oktyabr 2026

    Təlimlər

    “MKS Academy” tərəfindən 2026-cı ilin sentyabr ayında keçirilmiş təlimlərin iştirakçıları haqqında məlumat.

    • 06 Oktyabr 2026

    Məqalələr

    Əmək müqaviləsinin bağlanması zamanı işə qəbul əmri mütləq tələbdir?.

    • 06 Oktyabr 2026

    Məqalələr

    Hamiləliyə və doğuma görə müavinətin misalla izahı (YENİ QAYDA).

    • 05 Oktyabr 2026

    Sosial

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş.

    • 02 Oktyabr 2026

    Məqalələr

    İş vaxtının cəmlənmiş uçotu və növbəli iş rejimində istirahət günü üzrə əməkhaqqı necə hesablanır? (Misallarla izah).

    • 02 Oktyabr 2026

    Məqalələr

    İş ilinin ilk yarısında işçinin staja görə əlavə məzuniyyət hüququ yaranırsa, hesablama necə həyata keçirilir?.

    • 01 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur