Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Vergi ödəyicisi malın (işin, xidmətin) dəyərini səhvən ƏDV depozit hesabına ödəyərsə, proses necə tənzimlənir?

  • Əsas səhifə
  • Nəşrlər
  • 0 Komment
  • 17 İyul 2023

Vergi ödəyicisi malın (işin, xidmətin) dəyərini səhvən ƏDV depozit hesabına ödəyərsə, proses necə tənzimlənir?

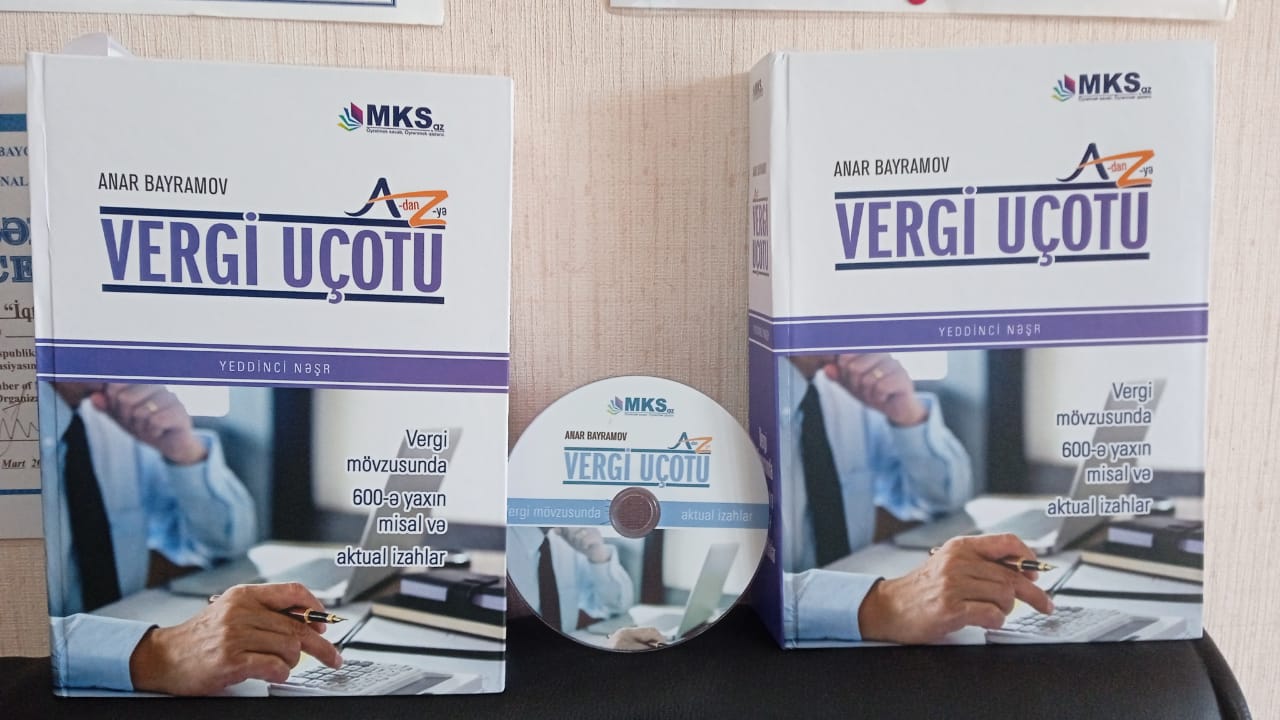
Satışı yalnız kitabxanalarda həyata keçirilən "Vergi uçotu: A-dan Z-yə" (VII nəşr) kitabından seçmə

Vergi Məcəlləsinin 175.1-ci maddəsinə əsasən, ƏDV tutulan əməliyyatlar üçün malların (işlərin, xidmətlərin) alışı zamanı ödənilmiş ƏDV məbləği əməliyyatın dəyəri alıcının bank hesabından həmin malları (işləri, xidmətləri) təqdim edən şəxsin bank hesabına, ƏDV məbləği ƏDV-nin depozit hesabına ödənildikdə əvəzləşdirilir. Təcrübədə rast gəlinən hallarda biri də vergi ödəyicisinin ƏDV məbləği ilə birlikdə ödəməni də ƏDV depozit hesabına həyata keçirməsidir.  
Misal. Vergi ödəyicisi tikinti materiallarının dəyərinin ödənilməsi üçün qarşı tərəfə 118 000 manat (ƏDV daxil) ödəniş həyata keçirib. Vergi ödəyicisi bank və ya depozit hesabından 18 000 manatlıq ƏDV məbləğini depozit hesabına ödəyərkən səhv edib, 100 000 manatlıq əməliyyat məbləğini də bank hesabına yox,  ƏDV depozit hesabına köçürüb. Nəticədə, vergi ödəyicisi tərəfindən qarşı tərəfin depozit hesabına 18 000 manat əvəzinə, 118 000 manat vəsait ödənilib.
Vergi ödəyicisi texniki problemin aradan qaldırılması üçün öncə ona xidmət göstərən banka məlumat verməlidir. Çünki mümkündür ki, bank həmin məbləğin köcürülməsi zamanı yaranmış texniki səhvi ödənişdən öncə aşkara çıxarıb, aradan qaldırmaqla vəsaitin geri ödənilməsini təmin etsin.
Ancaq vəsait tam məbləğdə qarşı vergi ödəyicisinin ƏDV depozit hesabına köçürülmüşsə, bu halda məsələ mürəkkəbləşir. Depozit hesabına həm əsas, həm də ƏDV məbləğinin köçürülməsi hər iki vergi ödəyicisi üçün əlavə problemlər yarada bilər.
Birincisi, ƏDV deposit hesabına gözlənildiyindən xeyli yüksək məbləğdə vəsaitin daxil olması səbəbindən vergi orqanı tərəfindən kameral uyğunsuzluq məktubunun göndərilməsi mümkündür. Vergi orqanı vergi ödəyicisindən depozit hesabına daxil olan vəsaitin dövlət büdcəsinə bəyan edilməsini tələb edə bilər. 
İkincisi, göndərdiyi mal müqabilində alacağı əsas məbləği ƏDV depozit hesabına mədaxil olunan vergi ödəyicisi həmin vəsaitə sərəncam vermək hüququna malik olmadığı üçün onu malların (işlərin, xidmətlərin) ödənilməsinə cəlb edə bilmir. 
Vergi ödəyicisinin ƏDV depozit hesabından qarşı tərəfin bank hesabına ödəniş etmək hüququ olmadığı üçün vəsaitin ancaq ƏDV depozit hesabına qaytarılması mümkündür. Bu səbəbdən də, uyğun variant odur ki, satıcı vergi ödəyicisi ƏDV depozit hesabına daxil olan vəsaitin əsas məbləğ hissəsinin – 100 000 manatın – qarşı tərəfin ƏDV depozit hesabına qaytarılmasını təmin etsin. 
Yaxşı olar ki, ödənişi səhv həyata keçirən vergi ödəyicisi, vəsait depozit hesabına geri qayıtdıqdan sonra malların əməliyyat dəyərini (100 000 manatı) öz hesablaşma hesabından qarşı tərəfin bank hesabına köçürsün, çünki bu, onun müqavilə öhdəliyidir. 
Prosesdən göründüyü kimi, texniki səhv olaraq əsas məbləğin ƏDV depozit hesabına ödənilməsi necə ciddi problemlərə yol açır. O səbəbdən də mühasib həmkarlarımıza ƏDV depozit hesabına ödənişi həyata keçirdikdə diqqətli olmağı tövsiyə edirik.

Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

Bütün kitabların satışı yalnız kitabxanalar kitabxanalar vasitəsiylə həyata keçirlə bilər
1. PMS Sertifikatı (II mərhələ) - Test və tapşırıqlar toplusu - 2023 - YENİ 

2. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023  

3. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023 

4. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

5. Əmək Qanunvericiliyi Toplusu 2023

6. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

7. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

8. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

9. Mühasibat uçotu 2022

10. ƏMAS platforması A-dan - Z-yə 2022
 

0 Komment

    Şərh yazın

    Son məqalələr

    12 Oktyabr 202623:00

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    02 Oktyabr 202614:08

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş

    28 Sentyabr 202609:44

    Xəstəlik vərəqəsinə görə ödənilən müavinətdən gəlir vergisi tutulurmu?

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    Kitablar

    “Peşəkar Mühasib Sertifikatı. II mərhələ” kitabının 5-ci təkmilləşdirilmiş nəşri.

    • 09 Oktyabr 2026

    Məqalələr

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK.

    • 08 Oktyabr 2026

    Məqalələr

    SƏTƏM mütəxəssisi ilə bağlı işçi sayına görə hansı tələblər müəyyən edilib?.

    • 06 Oktyabr 2026

    Təlimlər

    “MKS Academy” tərəfindən 2026-cı ilin sentyabr ayında keçirilmiş təlimlərin iştirakçıları haqqında məlumat.

    • 06 Oktyabr 2026

    Məqalələr

    Əmək müqaviləsinin bağlanması zamanı işə qəbul əmri mütləq tələbdir?.

    • 06 Oktyabr 2026

    Məqalələr

    Hamiləliyə və doğuma görə müavinətin misalla izahı (YENİ QAYDA).

    • 05 Oktyabr 2026

    Sosial

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş.

    • 02 Oktyabr 2026

    Məqalələr

    İş vaxtının cəmlənmiş uçotu və növbəli iş rejimində istirahət günü üzrə əməkhaqqı necə hesablanır? (Misallarla izah).

    • 02 Oktyabr 2026

    Məqalələr

    İş ilinin ilk yarısında işçinin staja görə əlavə məzuniyyət hüququ yaranırsa, hesablama necə həyata keçirilir?.

    • 01 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur