Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Hansı halda vergi ödəyicisinin cari vergi ödəməsi haqqında arayış göndərməsinə icazə verilmir?

  • Əsas səhifə
  • Nəşrlər
  • 0 Komment
  • 14 İyul 2023

Hansı halda vergi ödəyicisinin cari vergi ödəməsi haqqında arayış göndərməsinə icazə verilmir?

Satışı yalnız kitabxanalarda davam edən “Vergi uçotu: A-dan Z-yə” (VII nəşr) kitabından seçmə

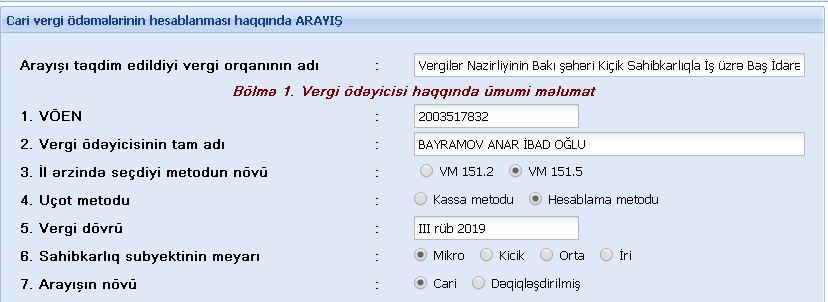
Təcrübədə rast gəlinən suallardan biri də vergi ödəyicisinin mənfəət (gəlir) vergisi üzrə “Cari vergi ödəmələrinin hesablanması haqqında Arayış” hesabatını təqdim edərkən, vergi orqanı tərəfindən məhdudiyyətlə rastlaşmasıdır. Bu cür vəziyyətin hansı halda baş verməsini misalla izah edək.

Misal. Vergi ödəyicisi qərar verir ki, 25 iyun 2022-ci il tarixindən Vergi Məcəlləsinin 16.3-cü maddəsinin tələblərinə uyğun olaraq fəaliyətini 2 illik dayandırsın. Vergi ödəyicisi 10 iyul 2022-ci il tarixdə 2022-ci ilin II rübü üzrə “Cari vergi ödəmələrinin hesablanması haqqında Arayış” təqdim etmək istədikdə məlumat xarakterli bildiriş çıxır ki, vergi ödəyicisinin həmin arayışı təqdim etmək hüququ yoxdur.

Vergi orqanı vergi ödəyicisinə məhdudiyyətin tətbiq olunması səbəbini bilməlidir. Vergi Məcəlləsinin 149.3-cü maddəsinə diqqət yetirək. 149.3-cü maddədə qeyd edilir ki, vergi ödəyicisi Azərbaycan Respublikasında fəaliyyətini dayandırdıqda, habelə vergi ödəyicisi olan fiziki şəxsin fəaliyyətinə xitam verildikdə 30 gün müddətində vergi orqanlarına bəyannamə verməlidir. Bu maddənin məqsədləri üçün hesabat dövrü vergi ilinin əvvəlindən vergi ödəyicisi fəaliyyətini dayandırdığı və ya fiziki şəxsin fəaliyyətinə xitam verildiyi günə qədər olan dövrü əhatə edir.

Maddədən göründüyü kimi, vergi ödəyicisi 25 iyun 2022-ci il tarixdə fəaliyyətini müvəqqəti dayandırdığı üçün artıq 30 gün ərzində mənfəət (gəlir) vergisi bəyannaməsini verməlidir. Vergi ödəyicisi 2022-ci ilin II rübü üzrə “Cari vergi ödəmələrinin hesablanması haqqında Arayış”ı yox, 1 yanvar – 25 iyun 2022-ci il üzrə Mənfəət (gəlir) vergisi bəyannaməsini təqdim etməlidir. Bu səbəbdən də vergi orqanı tərəfindən “Cari vergi ödəmələrinin hesablanması haqqında Arayış”ın təqdim edilməsinə məhdudiyyət qoyulur.

Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

Bütün kitabların satışı yalnız kitabxanalar kitabxanalar vasitəsiylə həyata keçirlə bilər
1. PMS Sertifikatı (II mərhələ) - Test və tapşırıqlar toplusu - 2023 - YENİ 

2. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023  

3. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023 

4. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

5. Əmək Qanunvericiliyi Toplusu 2023

6. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

7. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

8. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

9. Mühasibat uçotu 2022

10. ƏMAS platforması A-dan - Z-yə 2022
 

0 Komment

    Şərh yazın

    Son məqalələr

    12 Oktyabr 202623:00

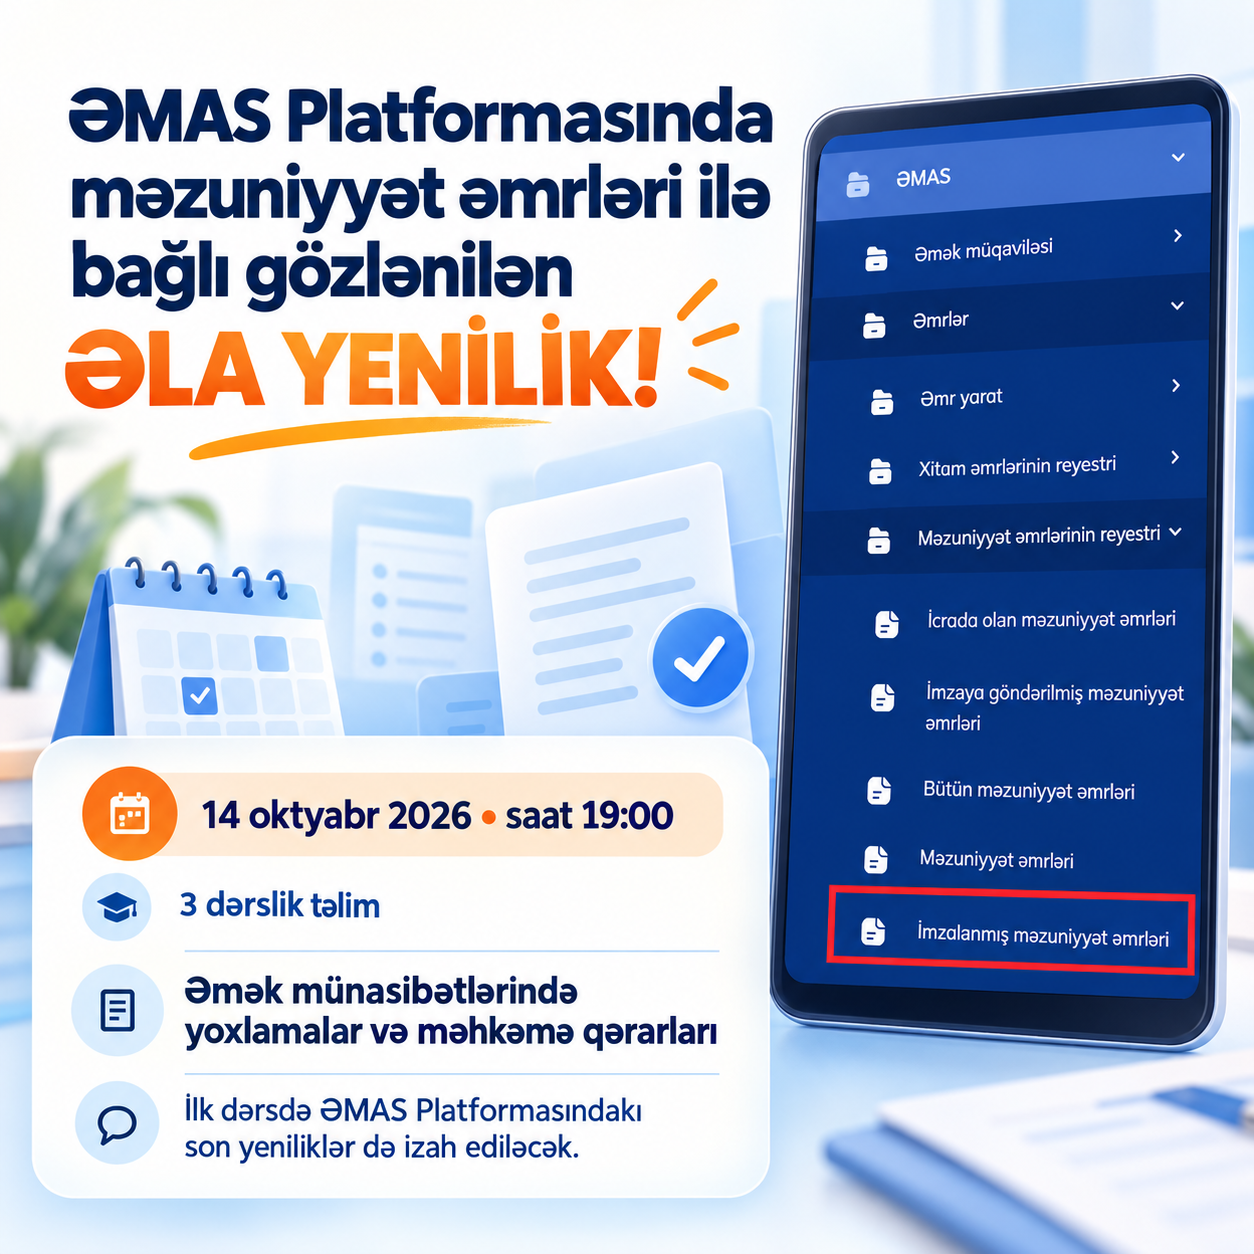
    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

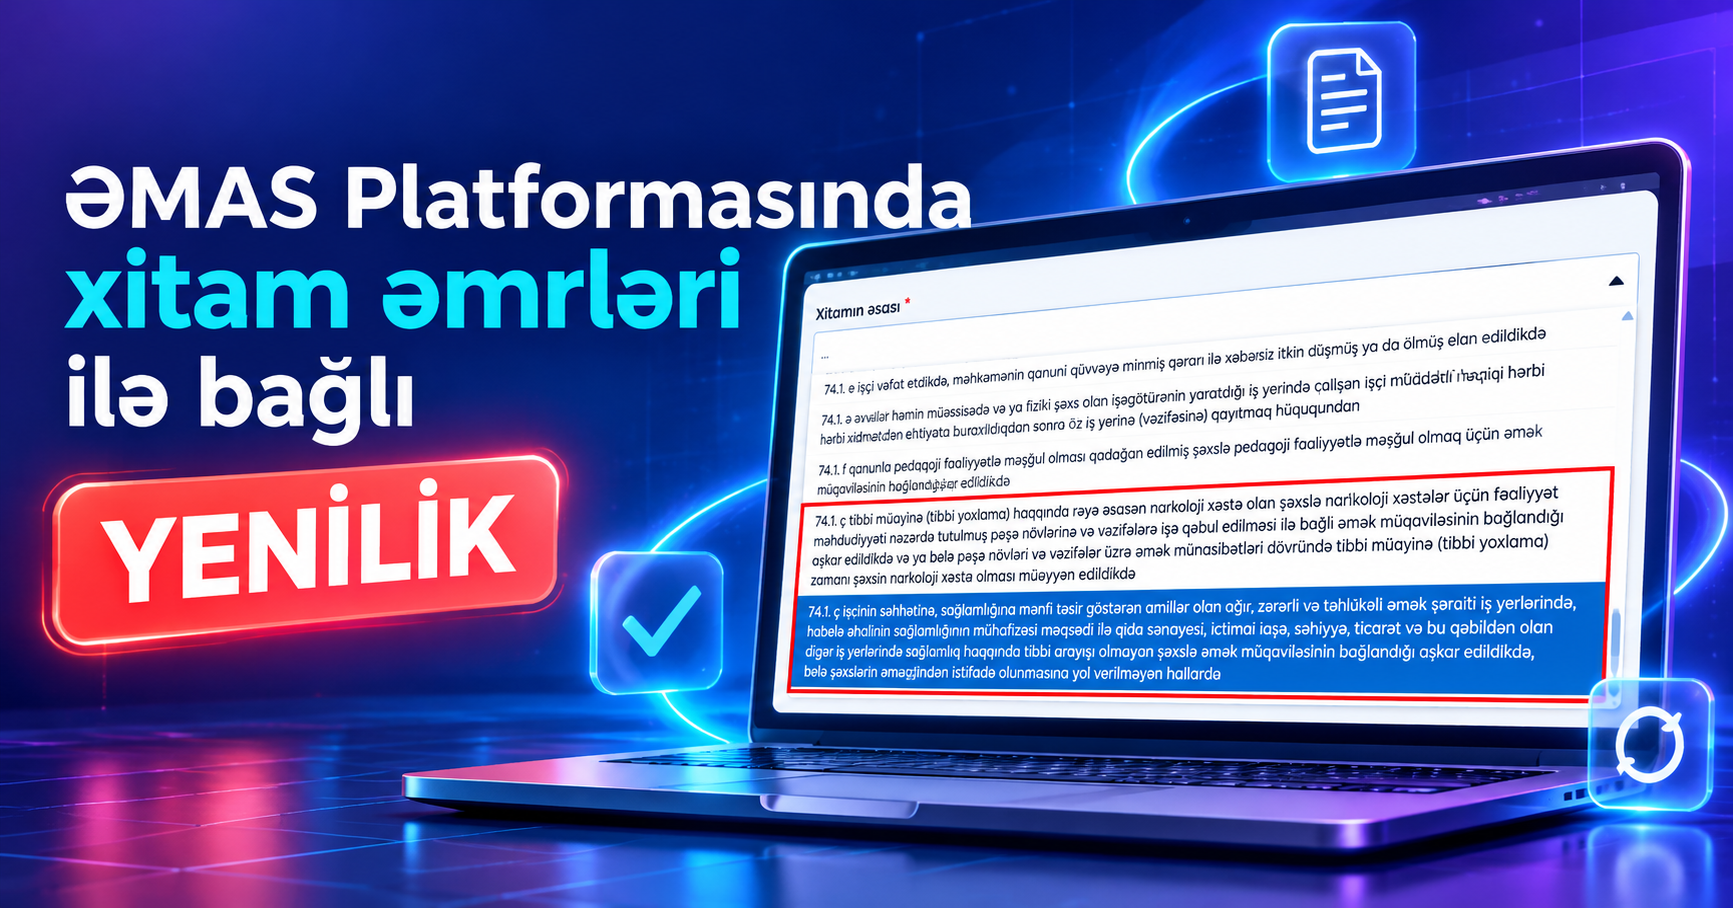
    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    02 Oktyabr 202614:08

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş

    28 Sentyabr 202609:44

    Xəstəlik vərəqəsinə görə ödənilən müavinətdən gəlir vergisi tutulurmu?

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    Kitablar

    “Peşəkar Mühasib Sertifikatı. II mərhələ” kitabının 5-ci təkmilləşdirilmiş nəşri.

    • 09 Oktyabr 2026

    Məqalələr

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK.

    • 08 Oktyabr 2026

    Məqalələr

    SƏTƏM mütəxəssisi ilə bağlı işçi sayına görə hansı tələblər müəyyən edilib?.

    • 06 Oktyabr 2026

    Təlimlər

    “MKS Academy” tərəfindən 2026-cı ilin sentyabr ayında keçirilmiş təlimlərin iştirakçıları haqqında məlumat.

    • 06 Oktyabr 2026

    Məqalələr

    Əmək müqaviləsinin bağlanması zamanı işə qəbul əmri mütləq tələbdir?.

    • 06 Oktyabr 2026

    Məqalələr

    Hamiləliyə və doğuma görə müavinətin misalla izahı (YENİ QAYDA).

    • 05 Oktyabr 2026

    Sosial

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş.

    • 02 Oktyabr 2026

    Məqalələr

    İş vaxtının cəmlənmiş uçotu və növbəli iş rejimində istirahət günü üzrə əməkhaqqı necə hesablanır? (Misallarla izah).

    • 02 Oktyabr 2026

    Məqalələr

    İş ilinin ilk yarısında işçinin staja görə əlavə məzuniyyət hüququ yaranırsa, hesablama necə həyata keçirilir?.

    • 01 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur