Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

İstifadə edilməmiş məzuniyyətə görə hesablanan Kompensasiya məbləğindən gəlir vergisi necə hesablanır?

  • Əsas səhifə
  • Nəşrlər
  • 0 Komment
  • 24 May 2023

İstifadə edilməmiş məzuniyyətə görə hesablanan Kompensasiya məbləğindən gəlir vergisi necə hesablanır?

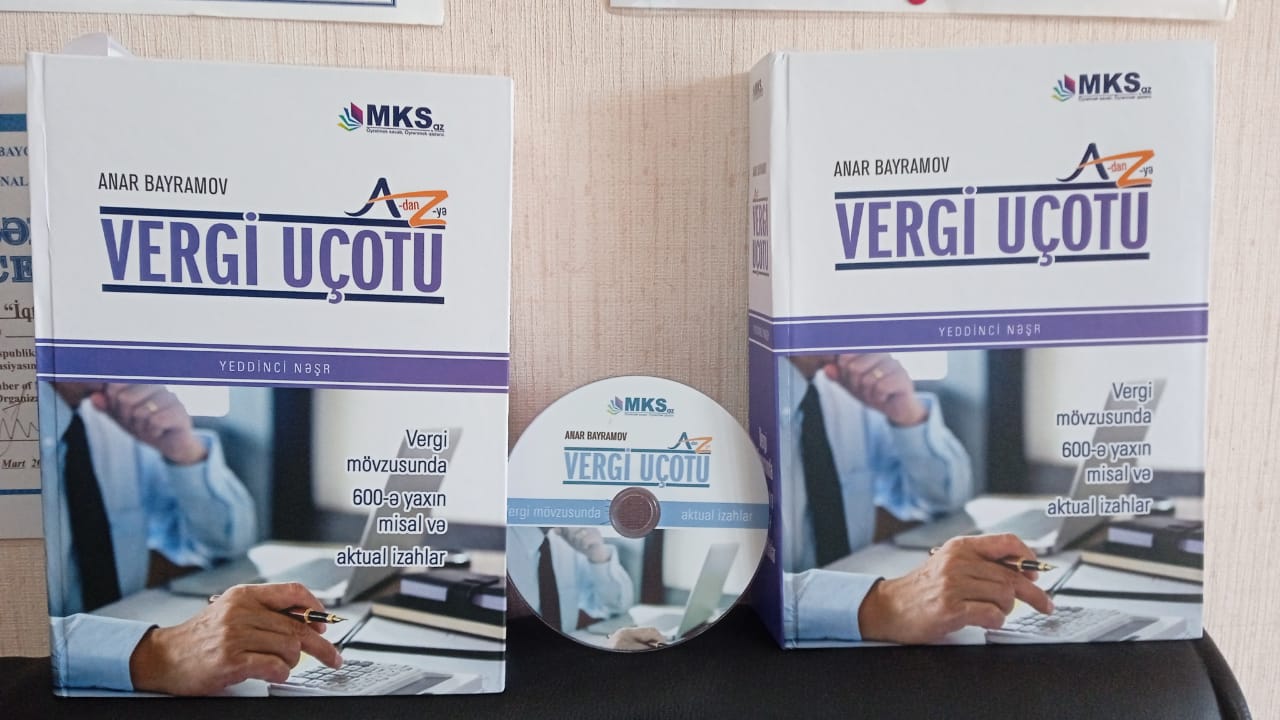
Satışı davam edən "Vergi uçotu: A-dan Z-yə" (VII nəşr) kitabından seçmə

İstifadə edilməmiş məzuniyyətə görə hesablanan kompensasiya məbləğindən tutulan gəlir vergisi ilə  bağlı 2019-cu ilin əvvəlindən fərqli fikirlər mövcud idi. Dövlət Vergi Xidmətinin bu məsələ ilə bağlı son açıqlamasında bildirildi ki, kompensasiyalar ödənilərkən tam iş illərinin kompensasiya haqları ayrı-ayrılıqda, o cümlədən cari iş ilinin istifadə olunmamış məzuniyyətinə görə ödənilən kompensasiya haqqı ödəniş aparılan ayın əmək haqqına əlavə edilmədən ayrılıqda fiziki şəxslərin gəlir vergisinə və məcburi dövlət sosial sığorta haqlarına cəlb edilir. Əvvəlki illərdə istifadə olunmamış məzuniyyətə görə hər il üzrə ayrılıqda hesablanan kompensasiya haqları 1 yanvar 2019-cu ildən ödənildiyi halda, gəlir vergisi və sosial sığorta haqları 1 yanvar 2019-cu il tarixdən qüvvədə olan dərəcələrlə hesablanır. Eyni zamanda, gəlir vergisinin məqsədləri üçün hər il üzrə ayrılıqda hesablanmış kompensasiya haqlarından Vergi Məcəlləsinin 102.1.6-cı maddəsi ilə müəyyən edilmiş 200 manat çıxılır.
Mİsal 1. Dövlət orqanı hesab edilən qurumun işçisinin işdən çıxması ilə əlaqədar ona istifadə olunmamış məzuniyyətə görə kompensasiya hesablanmalıdır. Hesab edək ki, işçinin cari aya hesablanmış əmək haqqı 500 manat, sonuncu başa çatmayan iş ili üzrə kompensasiyası 250 manat, başa çatan iş ilinə görə isə 220 manatdır. Gəlir vergisi 500 manatlıq əmək haqqıdan hesablanır. Cari iş ilinə görə hesablanan kompensasiya məbləğinə (250 manat) ayrıca icbari ödənişlər hesablanır. Həmçinin, başa çatan il üzrə kompensasiya (220 manat) ayrılıqda gəlir vergisinə cəlb olunmalıdır.
Vergi Məcəlləsinin 102.1.6-cı maddəsi ilə müəyyən edilmiş 200 manatın çıxılması da hər bir məbləğ üzrə ayrıca tətbiq olunur. Misalımıza uyğun olaraq cari ayın əmək haqqı üzrə gəlir vergisi 42 manat ((500-200) x14 faiz), cari ilə görə hesablanan kompensasiyaya görə gəlir vergisi 7 manat ((250-200) x14 faiz), başa çatan il üzrə isə 2,80 manat ((220-200) x 14 faiz) təşkil edəcək.
Mİsal 2. Eyni hal özəl təşkilatda baş verdikdə yenə də əmək haqqı, cari iş ilinin və əvvəlki iş ilinin istifadə edilməyən məzuniyyətlərinə hesablanan kompensasiyalar 8 000 manatdan aşağı olduğu üçün gəlir vergisinə cəlb edilmir. Məbləğ 8 000 manatdan yüksək olduğu halda, hər bir əmək haqqı üzrə 8 000 manatlıq güzəşt tətbiq olunmaqla həyata keçirilir. Təbii ki, kompensasiya məbləği 8 000 manatdan yuxarı olduqda 200 manat güzəşt tətbiq olunmur. Çünki vergi qanunvericiliyinə əsasən, 200 manatlıq güzəşt 2 500 manatadək olan əmək haqqı məbləğlərinə tətbiq olunur. Amma sosial ayırmanının hesablanması zamanı fərqli yanaşa istifadə edilməmiş məzuniyyətə də tətbiq ediləcək.


Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

1. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023 - YENİ

2. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023

3. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

4. Əmək Qanunvericiliyi Toplusu 2023

5. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

6. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

7. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

8. Mühasibat uçotu 2022

9. ƏMAS platforması A-dan - Z-yə 2022
0 Komment

    Şərh yazın

    Son məqalələr

    07 Noyabr 202616:28

    YENİ RƏSMİLƏŞDİRMƏ! İşçi istifadə edilməmiş əmək məzuniyyətinə görə kompensasiya üçün ərizə yazacaq? (5-ci yazı)

    07 Noyabr 202614:30

    GÖZLƏNİLMƏZ DƏYİŞİKLİK! Bəzi xidmət müqavilələri üzrə vergi portalında elektron alış aktı tərtib ediləcək (3-cü yazı)

    07 Noyabr 202612:29

    YENİ YANAŞMA! Minimum saatlıq əməkhaqqının məbləği necə müəyyən ediləcək? (4-cü yazı)

    06 Noyabr 202622:42

    YENI DƏYİŞİKLİK! Əməkhaqqı ödənişləri ƏMAS platforması üzərindən həyata keçiriləcək (3-cü yazı)

    06 Noyabr 202600:10

    BƏD XƏBƏR! Dəqiqləşdirilmiş vergi bəyannamələrinin sayına məhdudiyyət tətbiq ediləcək? (2-ci yazı)

    05 Noyabr 202623:43

    GÖZLƏNİLƏN DƏYİŞİKLİK! Saatlıq əməkhaqqı sistemi hansı hallarda tətbiq ediləcək? (2-ci yazı)

    05 Noyabr 202614:04

    İNQİLABİ DƏYİŞİKLİK! İşçi işlədiyi müddətdə 21 günlük əmək məzuniyyətinə görə kompensasiya ala bilməyəcək (1-ci yazı)

    05 Noyabr 202613:06

    ƏLA TƏKLİF! Vergilərin gec ödənilməsinə görə hesablanan faizlərin 50 faiz azaldılması təklif edilir (1-ci yazı)

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    30 Oktyabr 202610:01

    RƏSMİ! 1 aprel 2027-ci ildən işçilər əməkhaqqını istədikləri bankdan ala biləcəklər

    12 Oktyabr 202623:00

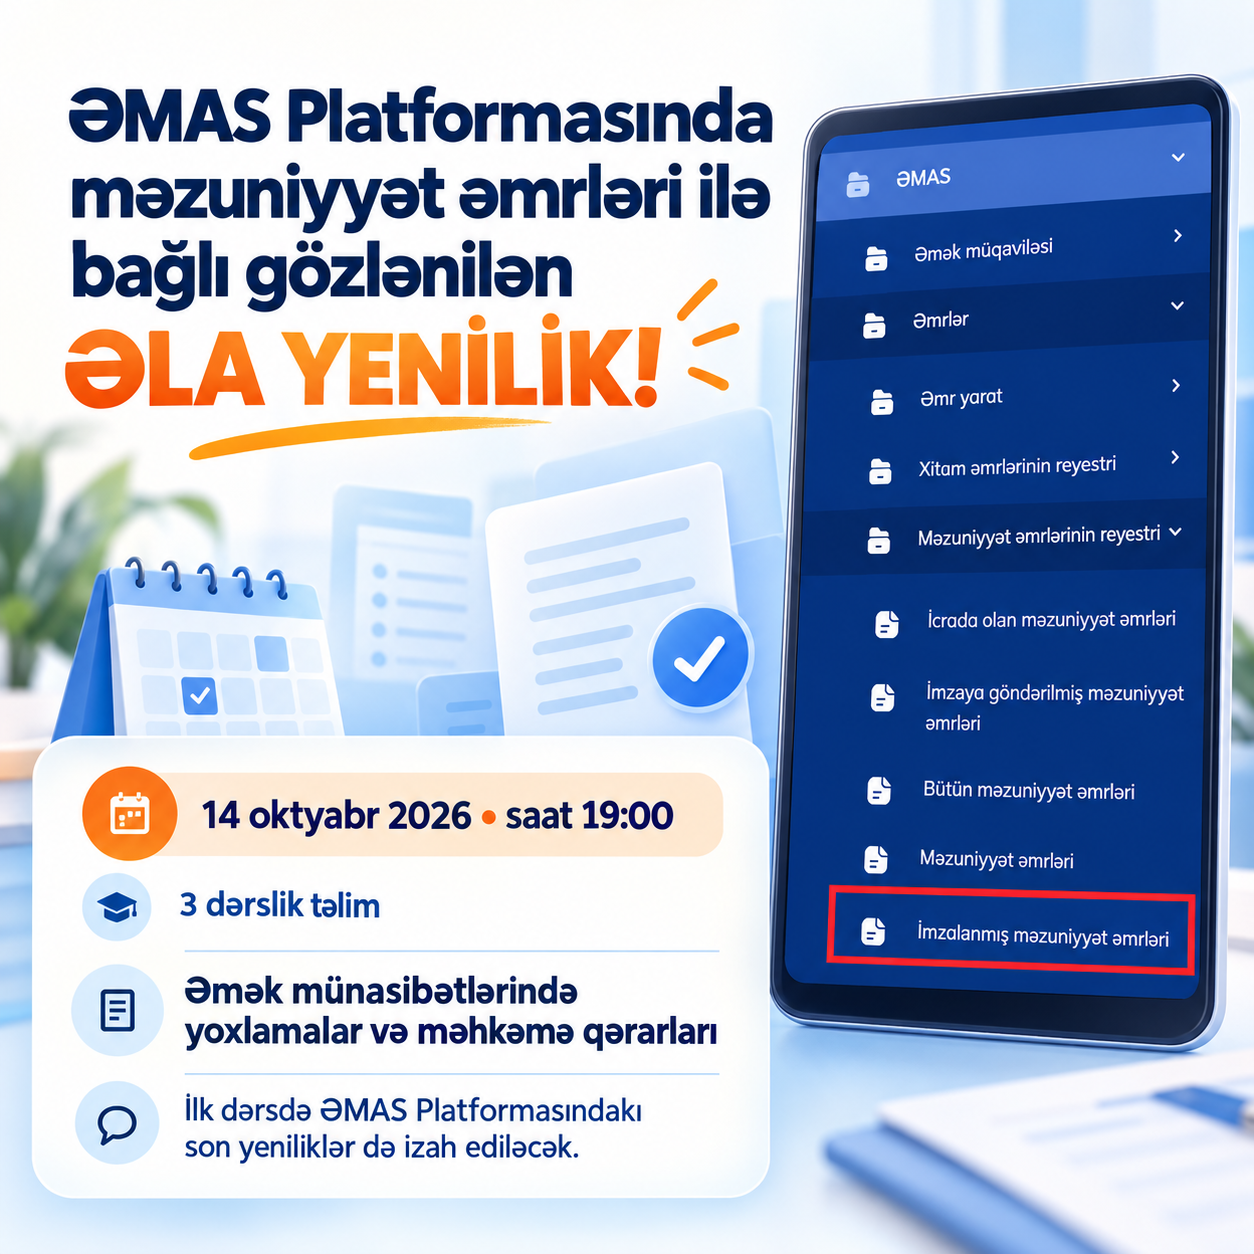
    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    YENİ RƏSMİLƏŞDİRMƏ! İşçi istifadə edilməmiş əmək məzuniyyətinə görə kompensasiya üçün ərizə yazacaq? (5-ci yazı).

    • 07 Noyabr 2026

    Məqalələr

    GÖZLƏNİLMƏZ DƏYİŞİKLİK! Bəzi xidmət müqavilələri üzrə vergi portalında elektron alış aktı tərtib ediləcək (3-cü yazı).

    • 07 Noyabr 2026

    Məqalələr

    YENİ YANAŞMA! Minimum saatlıq əməkhaqqının məbləği necə müəyyən ediləcək? (4-cü yazı).

    • 07 Noyabr 2026

    Məqalələr

    YENI DƏYİŞİKLİK! Əməkhaqqı ödənişləri ƏMAS platforması üzərindən həyata keçiriləcək (3-cü yazı).

    • 06 Noyabr 2026

    Məqalələr

    BƏD XƏBƏR! Dəqiqləşdirilmiş vergi bəyannamələrinin sayına məhdudiyyət tətbiq ediləcək? (2-ci yazı).

    • 06 Noyabr 2026

    Məqalələr

    GÖZLƏNİLƏN DƏYİŞİKLİK! Saatlıq əməkhaqqı sistemi hansı hallarda tətbiq ediləcək? (2-ci yazı).

    • 05 Noyabr 2026

    Məqalələr

    İNQİLABİ DƏYİŞİKLİK! İşçi işlədiyi müddətdə 21 günlük əmək məzuniyyətinə görə kompensasiya ala bilməyəcək (1-ci yazı).

    • 05 Noyabr 2026

    Məqalələr

    ƏLA TƏKLİF! Vergilərin gec ödənilməsinə görə hesablanan faizlərin 50 faiz azaldılması təklif edilir (1-ci yazı).

    • 05 Noyabr 2026

    Sosial

    RƏSMİ! 1 aprel 2027-ci ildən işçilər əməkhaqqını istədikləri bankdan ala biləcəklər.

    • 30 Oktyabr 2026

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

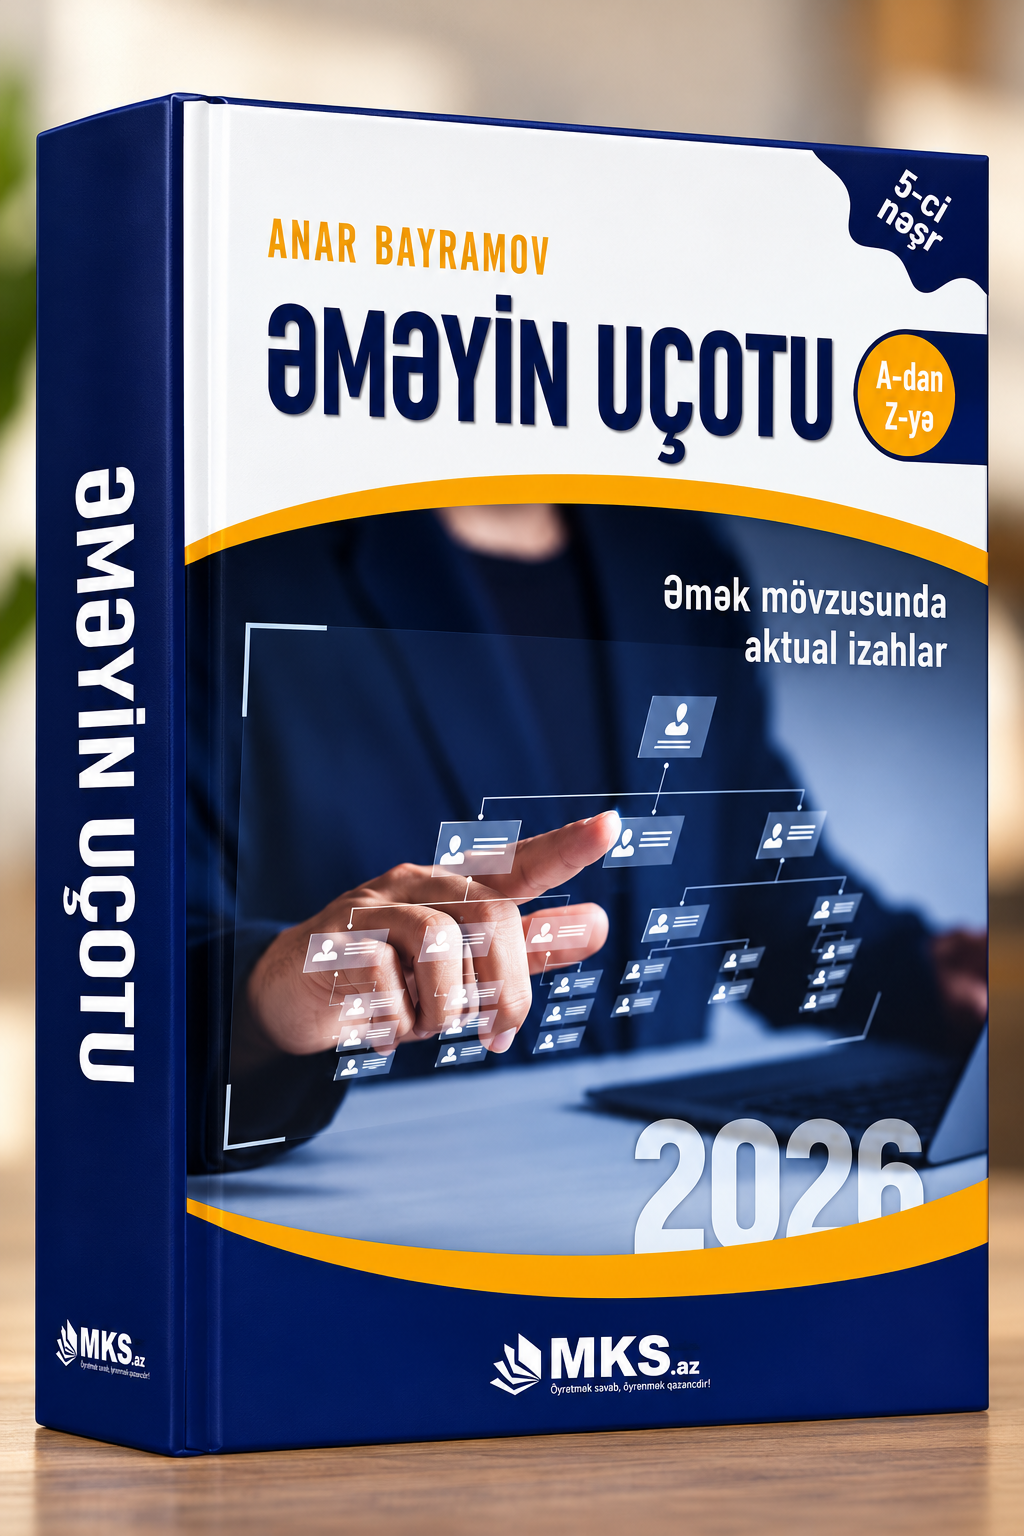
    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur