Əlaqə

050-368-12-72

Bizə yazın

mksacademy2022@gmail.com

Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə
  • Xəbərlər
    • Vergi işi
    • İqtisadi
    • Maliyyə
    • Sosial
  • İnsan resursları
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
    • Qanunvericilik
    • Nəşrlər
  • Mühasibatlıq
    • Sual-cavab
    • Təlimlər
    • Nəşrlər
    • Məqalələr
    • Rəsmi sənədlər
  • Vergi
    • Sual-cavab
    • Nəşrlərdən seçmələr
    • Məqalələr
  • Məhsullarımız
    • Kitablar
    • Təlimlər
    • Jurnal
    • Konsaltinq
  • Haqqımızda
  • 050-368-12-72

    mksacademy2022@gmail.com

    Bakı şəhəri, Caspian Plaza, Lotfi Zadeh Technology Center, 17-ci mərtəbə

Topdansatış ticarətdə diqqət yetiriləsi 5 vacib məqam hansıdır?

  • Əsas səhifə
  • Nəşrlər
  • 0 Komment
  • 17 May 2023

Topdansatış ticarətdə diqqət yetiriləsi 5 vacib məqam hansıdır?

Satışı davam edən "Vergi uçotu: A-dan Z-yə" (VII nəşr) kitabından seçmə

Vergi Məcəlləsinin 13.2.63 -cü maddəsi və “Topdansatış ticarət fəaliyyəti sahəsində vergitutma məqsədləri üçün gəlirlərin və xərclərin uçotunun aparılması qaydası”na əsasən, topdansatış ticarət dedikdə, malların alıcıya satışının (təqdim edilməsinin) onun sahibkarlıq fəaliyyəti məqsədləri üçün və Vergi Məcəlləsi ilə müəyyən edilmiş qaydada elektron-qaimə faktura və ya elektron vergi hesab-faktura təqdim edilməklə həyata keçirilməsi üzrə ticarət fəaliyyəti başa düşülür.
Topdansatış ticarət fəaliyyətini pərakəndə ticarətdən fərqləndirən cəhətlər aşağıdakılardır:
1) Topdansatış ticarət fəaliyyəti qaydasında malların təqdim edilməsini həyata keçirən şəxslər sadələşdirilmiş vergi ödəyicisi ola bilməzlər. 
Vergi Məcəlləsinin 218.5.9-cu maddəsi ilə bu fəaliyyətə belə bir məhdudiyyət qoyulub. Yəni dövriyyəsindən asılı olmayaraq topdansatış fəaliyyəti göstərən bütün hüquqi və fiziki şəxslər müvafiq olaraq mənfəət və ya gəlir vergisi ödəyicisidirlər. 
Həmin fəaliyyət üzrə ardıcıl 12 aylıq dövriyyə 200 000 manatdan yuxarı olduğu halda vergi ödəyicisi məcburi ƏDV qeydiyyatına alınmalıdır. 
Nəzərə alsaq ki, topdansatış fəaliyyəti üzrə dövriyyələr yüksəkdir, bu fəaliyətlə məşğul olan əksər vergi ödəyiciləri ƏDV ödəyicisi kimi fəaliyyət göstərirlər. Qeyd edək ki, 12 aylıq dövriyyə 200 000 manatdan aşağı olduğu halda da, topdansatış ticarət fəaliyyəti ilə məşğul olan şəxslər də könüllü ƏDV qeydiyyatına müraciət etmək imkanına malikdir.
Təbii ki, topdansatış fəaliyyəti ilə məşğul olan vergi ödəyicilərinin sadələşdirilmiş vergi ödəyicisi olmaq hüquqları məhdudlaşdırıldığı üçün 12 aylıq dövriyyə 200 000 manatdan aşağı olduqda mənfəət və ya gəlir vergisi ödəyicisi olacaqlar. Sadəcə, dövriyyəyə görə ƏDV öhdəliyi məcburi olmayacaq.
2) Pərakəndə ticarət fəaliyyəti ilə məşğul olan vergi ödəyicisi məhdud dövriyyəli topdansatış fəaliyyəti ilə məşğul ola bilər.
1 yanvar 2020-ci il tarixdən Vergi Məcəlləsinə əlavə edilən 218.6.1-ci maddəyə əsasən, bu Məcəllənin 218.5.9-cu maddəsinin müddəalarından asılı olmayaraq pərakəndə satış qaydasında malların təqdim edilməsini həyata keçirən vergi ödəyicisi, eyni zamanda, topdansatış qaydasında malların satışını həyata keçirdikdə, rüb ərzində elektron qaimə-faktura ilə rəsmiləşdirilməli olan əməliyyatların həcmi ümumi ticarət əməliyyatlarının (satışdankənar gəlirlər istisna olmaqla) həcminin 30 faizindən çox olmadıqda sadələşdirilmiş vergi metodunu tətbiq etmək hüququ saxlanılır. 
Mİsal.  Pərakəndə satışla məşğul olan fiziki və ya hüquqi şəxs vergi ödəyicisinin 2020-ci ilin 1-ci rübü ərzində təqdim etdiyi malların ümumi məbləği 40 000 manatdır. Vergi ödəyicisi rüb ərzində cəmi 15 000 manatlıq malı hüquqi və fiziki şəxslərə elektron qaimə-faktura vasitəsilə təqdim edib. Elektron qaimə-faktura ilə təqdim olunan malların xüsusi çəkisi 37,50 faiz manat ((15 000 manat/40 000) x 100 faiz) olduğu üçün vergi ödəyicisi sadələşdirilmiş vergi ödəyicisi olmaq hüququnu itirir. O, artıq məcburi olaraq gəlir (mənfəət) vergi ödəyicisi kimi qeydiyyata alınmalıdır.
3) Topdansatış ticarət fəaliyyətində malların alıcıya satışı (təqdim edilməsi) sahibkarlıq fəaliyyəti məqsədləri üçündür. 
Hər hansı vergi ödəyicisinin təqdim etdiyi mallar alıcının sahibkarlıq fəaliyyəti məqsədi üçün istifadə olunursa, bu topdansatış ticarət fəaliyyəti hesab olunur. Tərifdən göründüyü kimi bu fəaliyyət üzrə malların təqdim olunmasında say baxımından tələb yoxdur. Bu malların sayı 2 və ya 1 000 ədəd də ola bilər.
4) Əhaliyə malların satışı topdansatış ticarət anlamı verə bilməz. 
Birincisi, əhali malları sahibkarlıq fəaliyəti üçün yox, son istehlak məqsədilə əldə edir, ikincisi isə topdansatış ticarət fəaliyyəti zamanı mallar yalnız elektron qaimə-faktura vasitəsilə təqdim olunmalıdır. Əhali vergi ödəyicisi olmadığı üçün onlara elektron qaimə-faktura göndərilə bilməz. Topdansatış ticarət fəaliyyəti ilə məşğul olan şəxs paralel olaraq pərakəndə ticarət fəaliyyəti ilə məşğul ola bilər. Amma qaydalara əsasən, vergi ödəyicisinin təsərrüfat subyektində (obyektdə) mallar pərakəndə və topdansatış qaydasında təqdim edildikdə, bu fəaliyyətlər üzrə malların mədaxilinin və məxaricinin (satışının) uçotu ayrılıqda aparılmalıdır.
5) İstehsal fəaliyyəti ilə məşğul olan şəxslərin öz mallarını təqdim etməsi topdansatış ticarəti anlamına gəlmir.

Vergi Məcəlləsinin 13.2.55-ci maddəsinə əsasən, istehsalçılar tərəfindən özlərinin istehsal etdiyi malların təqdim edilməsi ticarət fəaliyyəti hesab olunmur.
Misal. Vergi ödəyicisi tum istehsalı ilə məşğul olur və malları topdansatış qaydasında vergi ödəyicilərinə təqdim edir. Vergi ödəyicisinin satış üsulu topdansatış olsa da, malları özü istehsal etdiyi üçün artıq onun fəaliyyəti topdanatış yox, istehsal sayılır.

Satışda olan YENİ nəşrlərimiz:

Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com

1. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023 - YENİ

2. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023

3. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023

4. Əmək Qanunvericiliyi Toplusu 2023

5. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023

6. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023

7. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022

8. Mühasibat uçotu 2022

9. ƏMAS platforması A-dan - Z-yə 2022
0 Komment

    Şərh yazın

    Son məqalələr

    12 Oktyabr 202623:00

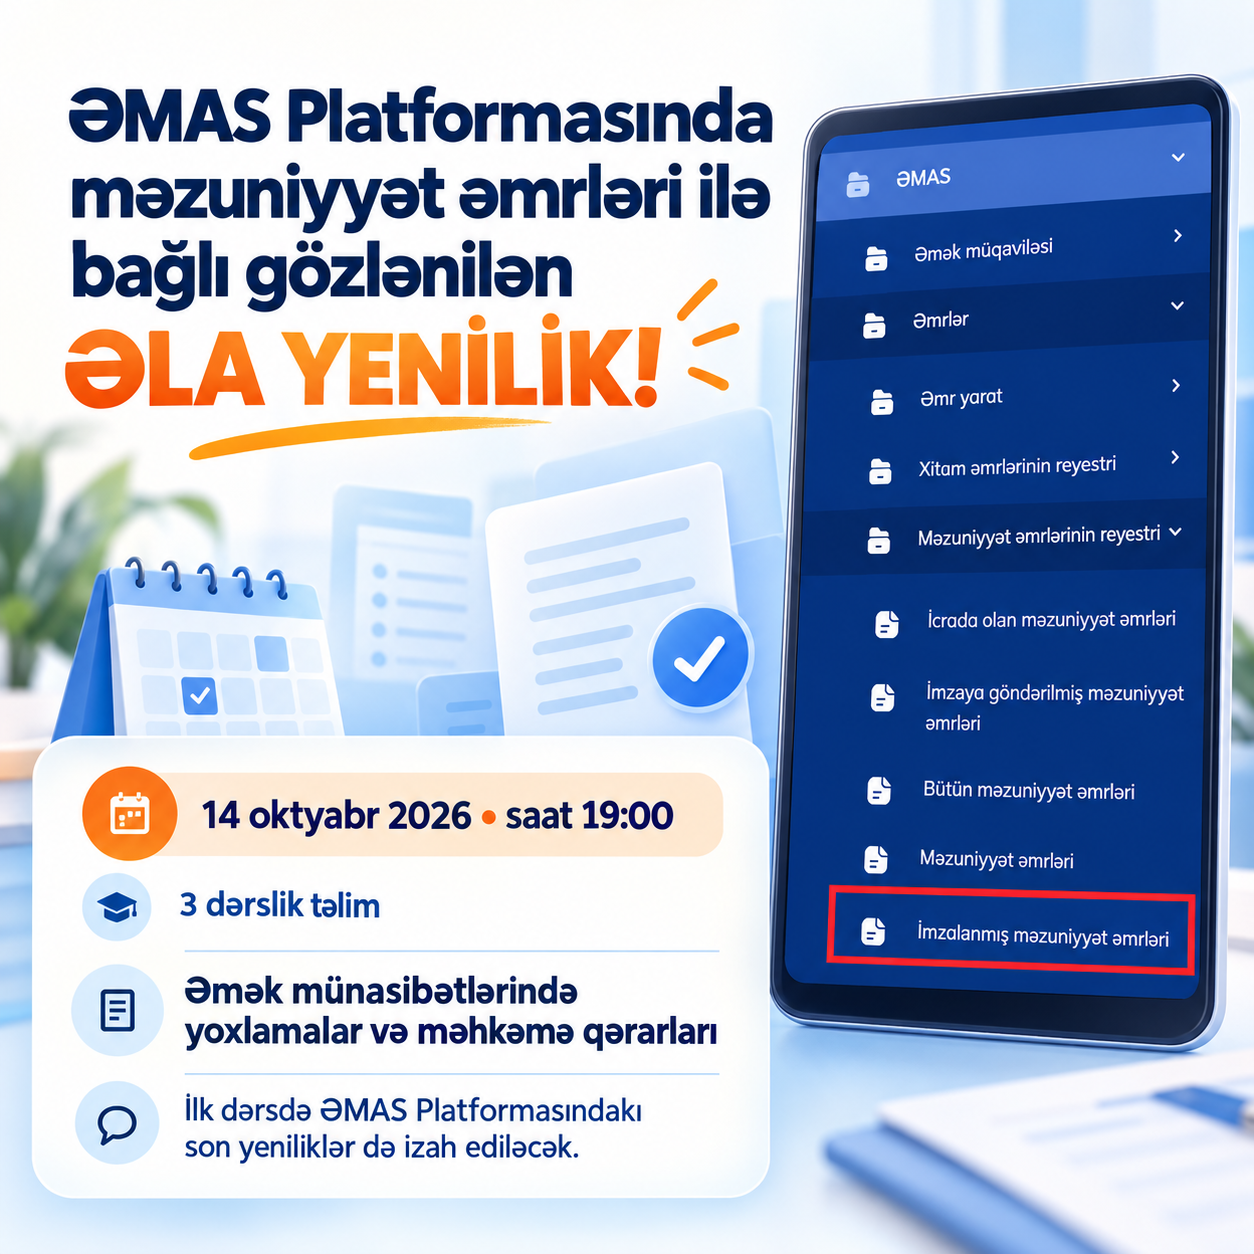
    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    Populyar məqalələr

    12 Oktyabr 202609:18

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər

    08 Oktyabr 202601:13

    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK

    14 Sentyabr 202617:54

    Sabahdan dövlət qurumlarında iş rejimi dəyişir - 30 faiz tələbi müəyyən edildi

    02 Oktyabr 202614:08

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş

    Populyar Teqlər

    • Vergi işi
    • Əməyin uçotu
    • Sual-cavab
    • Mühasibatlıq
    • Nəşrlərdən seçmələr

    Xəbərlər

    Məqalələr

    ƏMAS Platformasında məzuniyyət əmrləri ilə bağlı gözlənilən ƏLA YENİLİK!.

    • 12 Oktyabr 2026

    Məqalələr

    ƏMAS platformasında əla yenilik: işçilər xitam verilmiş əmək müqavilələri haqqında arayış əldə edə biləcəklər.

    • 12 Oktyabr 2026

    Kitablar

    "Əməyin uçotu: A-dan Z-yə" V nəşr.

    • 09 Oktyabr 2026

    Kitablar

    “Peşəkar Mühasib Sertifikatı. II mərhələ” kitabının 5-ci təkmilləşdirilmiş nəşri.

    • 09 Oktyabr 2026

    Məqalələr

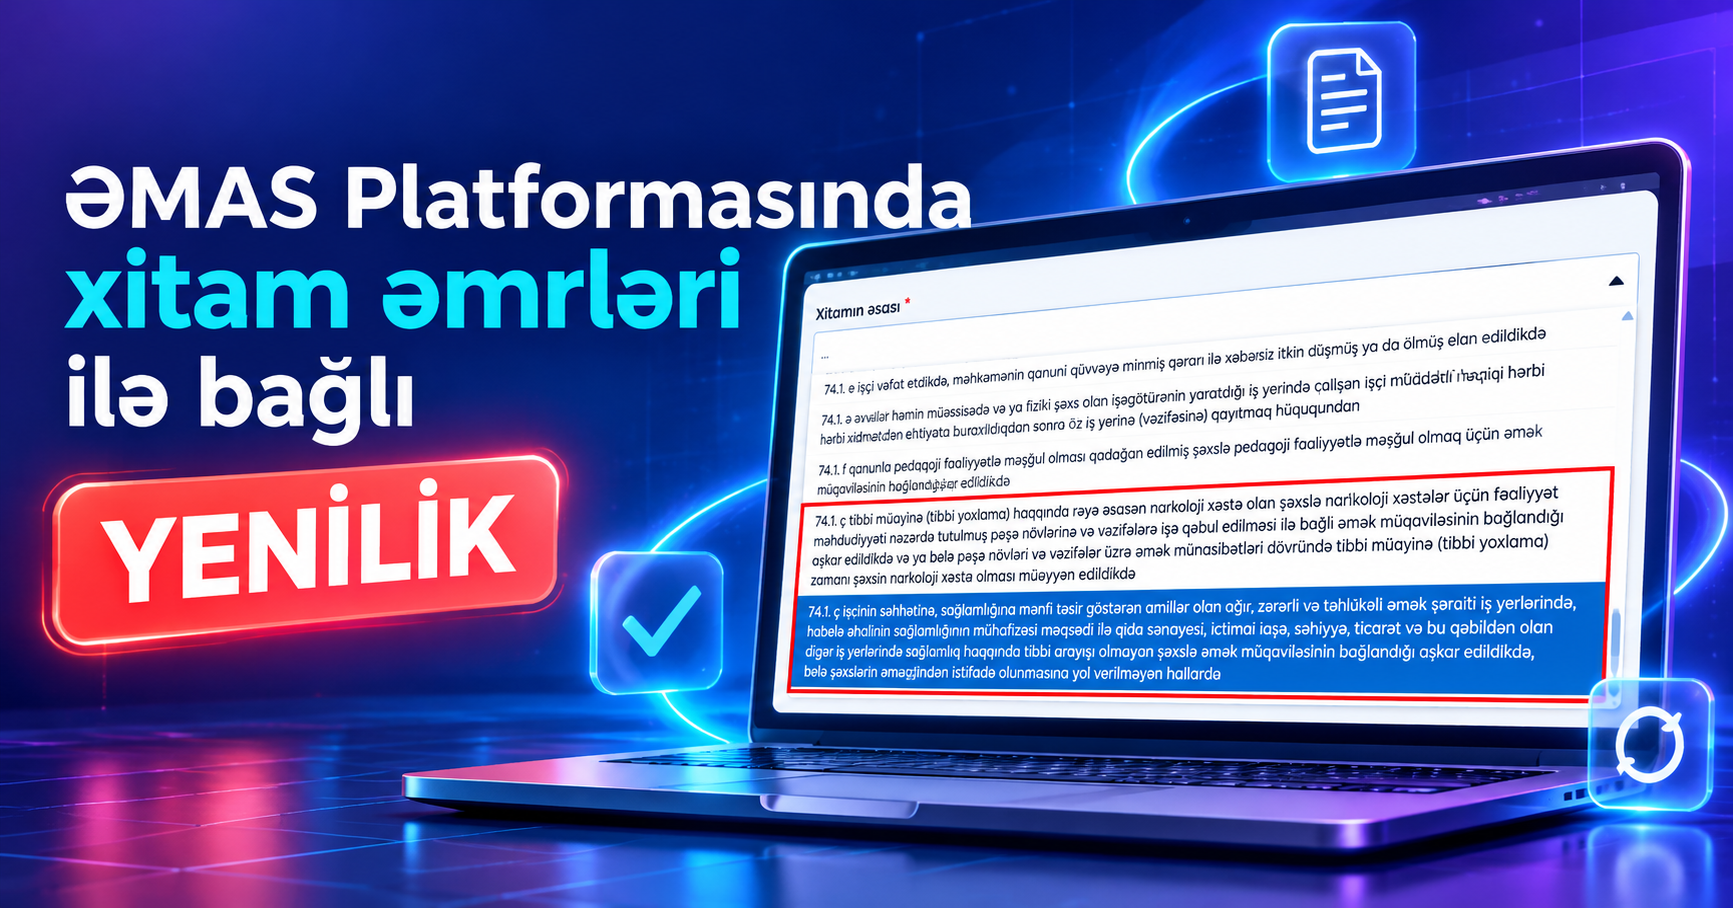
    ƏMAS Platformasında xitam əmrləri ilə bağlı YENİLİK.

    • 08 Oktyabr 2026

    Məqalələr

    SƏTƏM mütəxəssisi ilə bağlı işçi sayına görə hansı tələblər müəyyən edilib?.

    • 06 Oktyabr 2026

    Təlimlər

    “MKS Academy” tərəfindən 2026-cı ilin sentyabr ayında keçirilmiş təlimlərin iştirakçıları haqqında məlumat.

    • 06 Oktyabr 2026

    Məqalələr

    Əmək müqaviləsinin bağlanması zamanı işə qəbul əmri mütləq tələbdir?.

    • 06 Oktyabr 2026

    Məqalələr

    Hamiləliyə və doğuma görə müavinətin misalla izahı (YENİ QAYDA).

    • 05 Oktyabr 2026

    Sosial

    Prezidentdən minimum əməkhaqqının artırılması ilə bağlı göstəriş.

    • 02 Oktyabr 2026

    Məqalələr

    İş vaxtının cəmlənmiş uçotu və növbəli iş rejimində istirahət günü üzrə əməkhaqqı necə hesablanır? (Misallarla izah).

    • 02 Oktyabr 2026

    Məqalələr

    İş ilinin ilk yarısında işçinin staja görə əlavə məzuniyyət hüququ yaranırsa, hesablama necə həyata keçirilir?.

    • 01 Oktyabr 2026

    blog

    Faydalı Linklər

    • Vergi işi
    • Mühasibatlıq
    • İnsan Resursları
    • Maliyyə
    • Sual-cavab

    Sosial Media

    • Facebook
    • Twitter
    • Instagram

    MKS.AZ Bütün hüquqlar qorunur