Məcburi nişanlanmalı olan mallar hansılar hesab edilir?
Satışı davam edən “Vergi Məcəlləsi. Ümumi hissənin izahı” (III nəşr) kitabından seçmə
- bu Məcəllənin 50-2.1-ci və 194.1-ci maddələrində nəzərdə tutulan qaydaların tələblərinə əməl edilməsinə nəzarət etmək (Maddə 23.1.15-4);
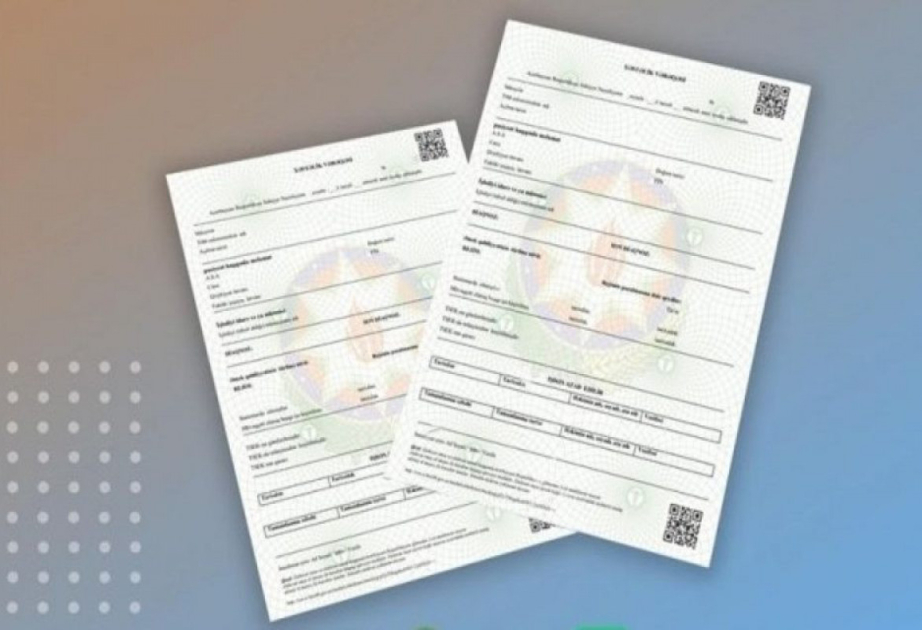
Qeyd edək ki, Vergi Məcəlləsinin 50-2.1-ci maddəsinə əsasən, Azərbaycan Respublikasında istehsal edilən, yaxud ölkəyə idxal olunan məcburi nişanlama ilə nişanlanmalı olan malların siyahısı, Azərbaycan Respublikasının ərazisində dövriyyəsinin tənzimlənməsi, məcburi nişanlamanın hazırlanması üçün sifarişin verilməsi, onun tətbiqi, satışı və uçotunun aparılması qaydası müvafiq icra hakimiyyəti orqanının müəyyən etdiyi orqan (qurum) tərəfindən müəyyən edilir. Həmçinin, Vergi Məcəlləsinin 194.1-ci maddəsinə əsasən, Azərbaycan Respublikasında istehsal edilən, yaxud ölkəyə idxal olunan aksiz markası ilə markalanmalı olan malların siyahısı, Azərbaycan Respublikasının ərazisində dövriyyəsinin tənzimlənməsi, aksiz markalarının hazırlanması üçün sifarişin verilməsi, onların tətbiqi, satışı və uçotunun aparılması qaydası müvafiq icra hakimiyyəti orqanının müəyyən etdiyi orqan (qurum) tərəfindən müəyyən edilir. Aksiz markalarının hazırlanması, onların vergi ödəyicilərinə verilməsi və uçotunun aparılması müvafiq icra hakimiyyəti orqanının müəyyən etdiyi orqan (qurum) tərəfindən təşkil edilir. Belə aksizli malları markasız idxal etmək, saxlamaq (şəxsi məqsədlər üçün istisna olmaqla) və ya satmaq qadağandır.
Maddələrdən göründüyü kimi, Nazirlər Kabineti tərəfindən həm məcburi nişanlama ilə nişanlanmalı olan malların, həm də aksiz mallarla bağlı qaydaların tələblərinə əmləl etmək vergi orqanlarının hüquqlarına aid edilib.
Azərbaycan Respublikası Nazirlər Kabinetinin 2023-cü il 14 fevral tarixli, 48 nömrəli Qərarı ilə “Azərbaycan Respublikasında istehsal edilən, yaxud ölkəyə idxal olunan aksiz markası ilə markalanmalı və məcburi nişanlama ilə nişanlanmalı olan malların Azərbaycan Respublikasının ərazisində dövriyyəsinin tənzimlənməsi, aksiz markalarının və məcburi nişanlamanın hazırlanması üçün sifarişin verilməsi, onların tətbiqi, satışı və uçotunun aparılması qaydaları” təsdiq edilib.
Azərbaycan Respublikası Nazirlər Kabinetinin 2023-cü il 14 fevral tarixli 48 nömrəli Qərarında “Azərbaycan Respublikasında istehsal edilən, yaxud ölkəyə idxal olunan aksiz markası ilə markalanmalı və məcburi nişanlama ilə nişanlanmalı olan malların siyahısı” aşağıdakı kimi təsdiq edilib:
- Aksiz markası və məcburi nişanlanma tətbiq olunan mallar:
1.1. içməli spirt (o cümlədən tərkibində 80 faizdən az spirt olmayan denaturlaşdırılmamış etil spirti; tərkibində 80 faizdən az spirt olan denaturlaşdırılmamış etil spirti);
1.2. araq (vodka), tündləşdirilmiş içkilər və tündləşdirilmiş içki materialları, konyak və konyak materialları, şampan şərabı, likör və likör məmulatları;
1.3. şərab və şərab materialları;
1.4. pivə (alkoqolsuz pivə istisna olmaqla) və pivə tərkibli içkilər, energetik içkilər və tündləşdirilməmiş alkoqollu içkilər (tərkibindəki spirtin miqdarı 9 faizdən çox olmayan).
- Məcburi nişanlanmalı olan mallar:
2.1. tütün məmulatları;
2.2. elektron siqaretlər üçün maye;
2.3. istehsal məqsədli tütünlər istisna olmaqla digər çəkməli tütünlər, “homogenləşdirilmiş” və ya “bərpa edilmiş” tütünlər, çeynənilən və ya buruna çəkilən tütünlər, habelə qəlyan üçün tütünlər və tütün əvəzləyiciləri;
2.4. qızdırılma nəticəsində istehlak edilən (buxar) tütün və tütün məhsulları;
2.5. birdəfəlik istifadə üçün elektron siqaret, qəlyan və onların əvəzediciləri.
Qeyd. Bu siyahının 2-ci hissəsində təsbit edilən mallar məhkəmənin qanuni qüvvəyə minmiş qərarı ilə müsadirə edilərək satıldığı təqdirdə həmin mallara aksiz markası tətbiq edilir.
Satışda olan YENİ nəşrlərimiz:
Sifariş üçün əlaqə vasitələri: 050-368-12-72 (what's app və telegram da aktivdir), 012-564-86-85 və ya mksacademy2022@gmail.com
1. Vergi Məcəlləsi. Ümumi hissənin izahı (III nəşr) -2023 - YENİ
2. Vergi uçotu A-dan-Z-yə (VII nəşr) - 2023
3. Vergi Qanunvericiliyi və Şərhlər Toplusu 2023
4. Əmək Qanunvericiliyi Toplusu 2023
5. Əməyin uçotu: A-dan Z-yə (III nəşr) 2023
6. A-dan Z-yə: Kargüzarlıq (V nəşr) 2023
7. Maliyyə Hesabatlarının Beynəlxalq Standartları 2022
8. Mühasibat uçotu 2022
9. ƏMAS platforması A-dan - Z-yə 2022
0 Komment
Şərh yazın